点击蓝字 · 关注我们
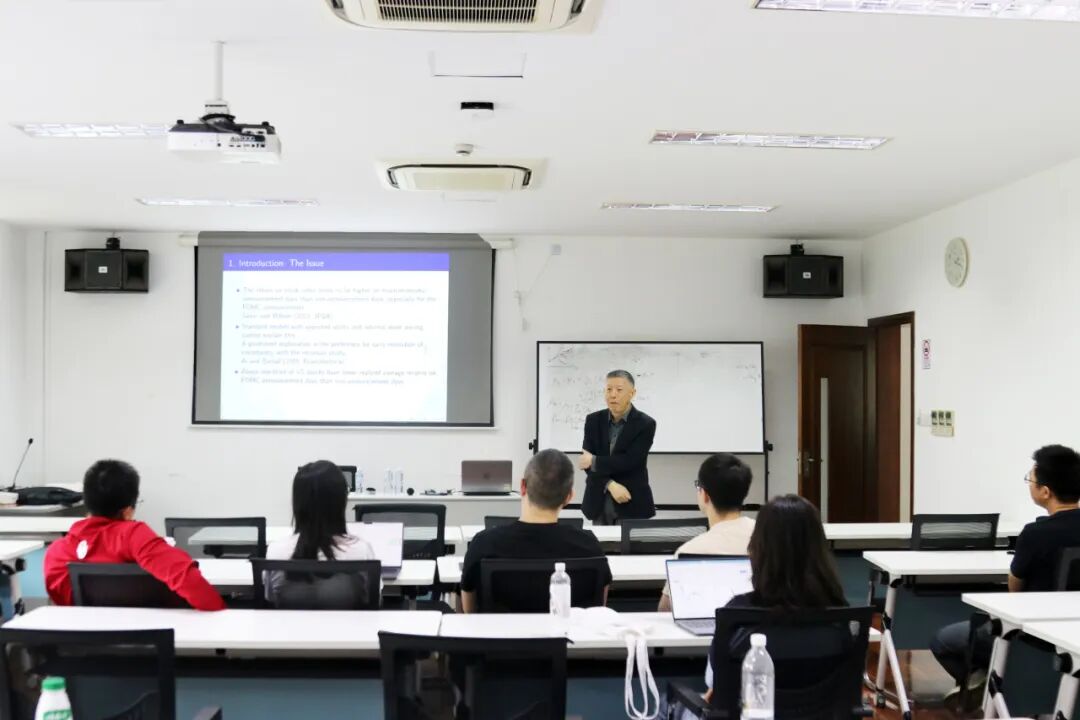
10月20日下午,上海财经大学金融学院毓秀讲堂第695期学术讲座在同德楼106顺利举行。本次讲座特邀香港科技大学张处教授(Prof. Chu Zhang)作主题分享,讲座题目为Risk and Information Environment in the Cross-Sectional FOMC Announcement Premiums(跨期联邦公开市场委员会公告溢价中的风险与信息环境)。
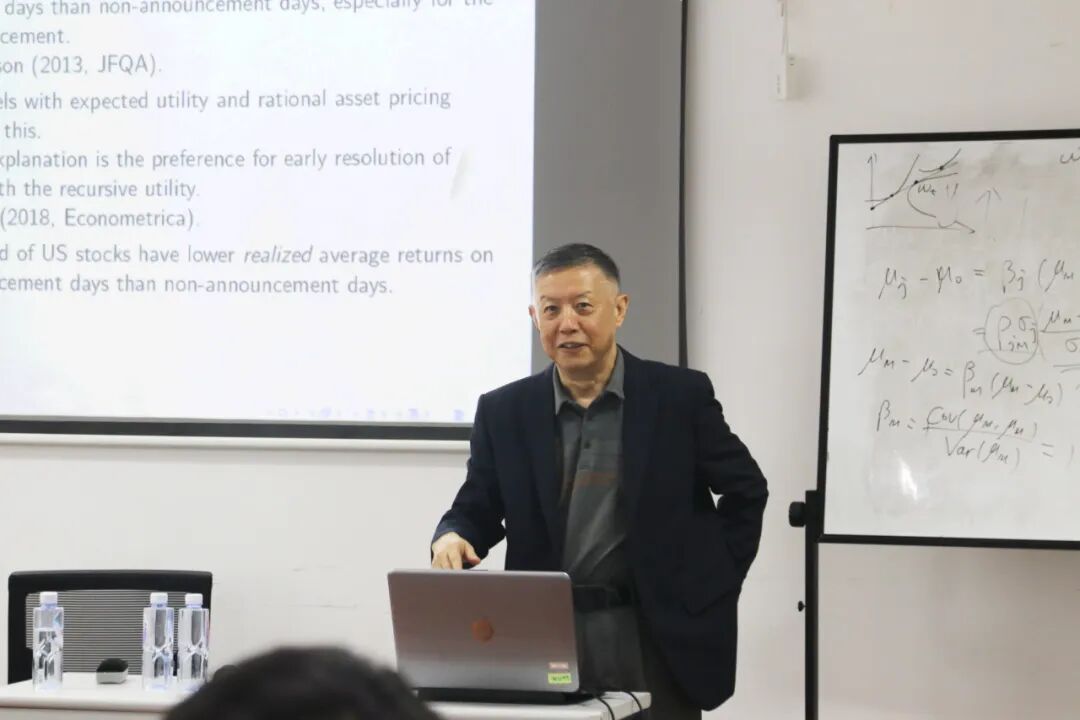
张处教授是香港科技大学金融学讲席教授、投资研究中心主任,于芝加哥大学取得金融学MBA与博士学位。他的研究成果发表于《Journal of Finance》《Journal of Financial Economics》等国际顶级金融期刊,研究方向涵盖资产定价模型实证方法、金融市场波动率、信用风险、中国固收与回购市场、香港权证及期权市场等,近期重点关注特征因子模型、信息风险在资产定价中的作用。张处教授多次主持香港研究资助局项目,长期担任多本国际金融期刊审稿人,在金融实证与资产定价领域拥有深厚的学术积淀。
讲座围绕FOMC公告日股票收益横截面异质性这一前沿议题展开。现有文献普遍关注FOMC公告带来的正向溢价现象,而该研究从一个新颖的经验事实切入:约三分之一的美股在FOMC公告日的平均收益率低于非公告交易日,存在负向公告溢价。针对这一与传统认知相悖的现象,张处教授团队构建简洁的理论模型,基于投资者偏好提前消解不确定性这一微观假设,解释了负公告溢价的形成逻辑。
研究的核心贡献在于,拓展了FOMC公告溢价的分析框架:以往研究多聚焦于风险本身,而本文创新性提出,风险缓释效果同时取决于企业的信息环境质量。宏观政策信息冲击下,投资组合再平衡行为会对信息透明度弱、信息环境较差的企业形成差异化定价压力,最终产生负溢价。研究进一步识别出能够刻画企业风险水平与信息环境的特征指标,并且利用实证数据验证了模型推论。该成果打通了宏观货币政策信息、企业微观信息环境和横截面资产定价之间的传导链条,弥补了现有研究对公告溢价异质性来源解释不足的缺口,丰富了货币政策事件资产定价、信息风险方向的研究范式。
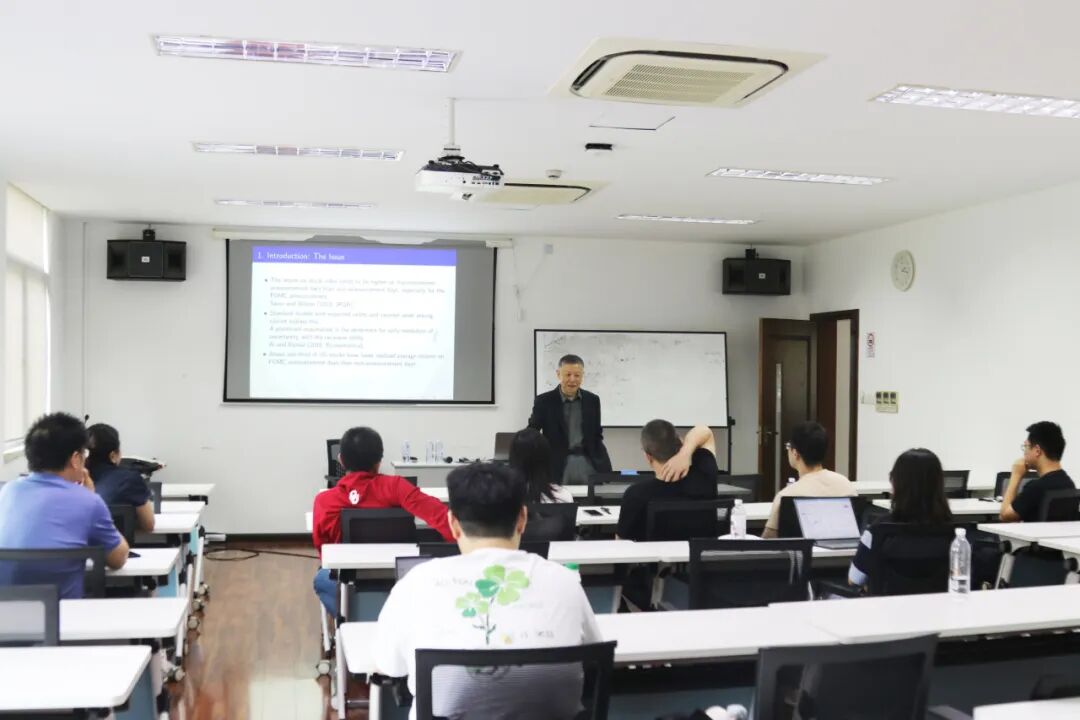
讲座间隙,在场师生结合资产定价识别、宏观信息冲击、信息披露质量、实证设计等问题踊跃提问。张处教授围绕模型底层假设、变量构建逻辑、内生性处理、未来研究拓展方向等逐一细致回应,引导大家从微观信息结构视角重新审视宏观政策的资本市场定价效应,为师生们提供了全新的实证思路。
供图 | 司 思
供稿 | 司 思
审核 | 秦 聪