点击蓝字 · 关注我们
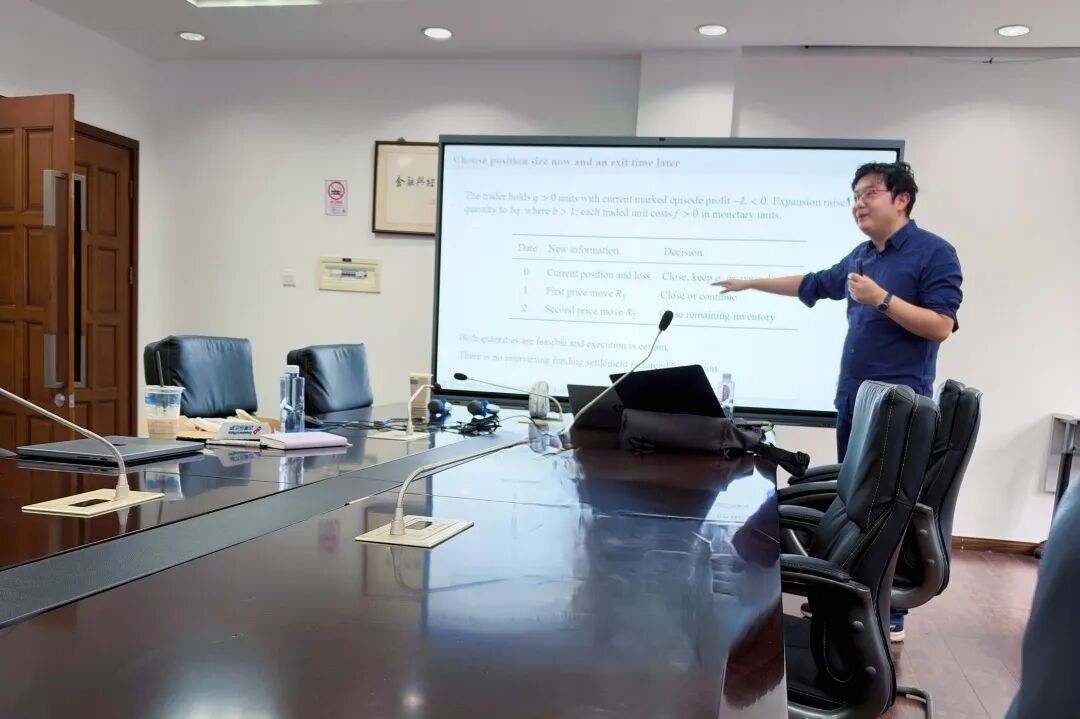
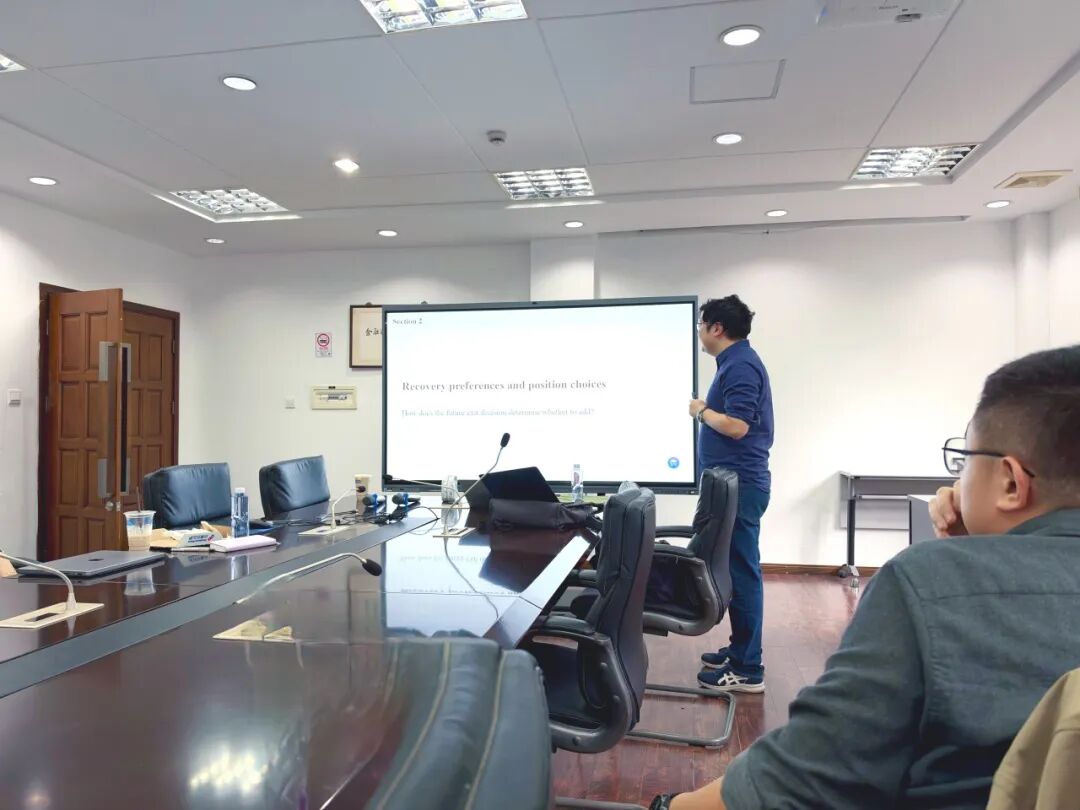
10月21日,上海财经大学金融学院毓秀讲堂Seminar(NO.696)顺利举行。本次讲座由金融学院周航副教授主讲,主题为Recovery Preferences and the Performance of Leveraged Trading(复苏偏好与杠杆交易表现),围绕加密货币永续合约市场中的投资者行为开展学术研讨。
周航副教授介绍,其最新研究依托零售端加密货币永续期货的挂单、成交与资金流水的微观链接数据,聚焦投资者一种十分普遍却尚未被充分量化的行为——回本偏好(recovery preference),即投资者在交易中,会把“挽回持仓亏损、实现不亏离场”置于交易策略预期收益之上,由此展开理论建模与实证检验。
研究采用独特的微观数据视角,通过逐笔关联的订单、成交、资金流数据,不仅观测已经成交的交易,还捕捉到大量未成交的委托订单,识别出投资者为了回本主动加仓、或是择机平仓的行为意图,把“心里想要回本”这种主观偏好,从交易痕迹里识别出来。
研究还构建了动态理论模型刻画回本交易逻辑,并区分两类操作:加仓操作,让回本具备可能性;平仓离场操作,锁定回本结果。依托投资者的交易选择,估算出投资者愿意为“不亏损收尾”支付的货币溢价:在两种估值区间下,回本溢价中位数分别约为37 USDT、54 USDT,实现了对回本偏好的定量测算。
研究发现,回本偏好可以解释一个经典异象:很多投资者会在小幅盈利时就选择平仓止盈。偏好程度最高的一组投资者,有64%的持仓最终是盈利收尾;但长期统计下来,这部分人中仅有16%-19%能够获得正向总净利润。高频的小幅盈利平仓,完全可以和糟糕的整体收益共存。频繁落袋小利,同时更容易被亏损持仓拖累、反复加仓博弈回本,最终拉低整体绩效。
传统资产定价与交易行为研究,大多以收益、风险作为投资者的目标函数。本研究补充了一个重要维度:投资者存在独立于期望收益之外的心理目标——无亏损离场。这一发现丰富了行为金融领域关于处置效应、盈亏心理账户的相关文献,跳出“追涨杀跌”的简单叙事,量化了回本诉求如何改变杠杆交易者的下单、加仓、平仓全流程决策。同时,研究以加密永续合约这一高杠杆、高散户参与度的市场为样本,结论对于理解杠杆交易市场的脆弱性、散户交易的绩效来源、设计投资者适当性教育方案,都具备现实参考价值。
供图 | 秦 聪
供稿 | 司 思
审核 | 秦 聪