点击蓝字 · 关注我们
会议信息
主办单位:上海财经大学金融学院
时 间:2026年10月30日(周五)13:30—17:30
地 点:上海财经大学同德楼204
主 持 人:朱小能 上海财经大学金融学院教授
流程安排
10月30日 下午 | |
13:15-13:30 | 签到入场 |
13:30-13:35 | 嘉宾介绍 |
13:35-14:30 | 主旨报告:修大成 芝加哥大学布斯商学院 Completions, Not Convictions: Can LLM Probabilities Proxy for Human Beliefs? |
14:30-15:25 | 主旨报告:李隽业 复旦大学管理学院 A Robust Variance Bound on Stochastic Discount Factors under Model Uncertainty |
15:25-15:40 | 中场休息 |
15:40-16:35 | 主旨报告:何靖宇 香港城市大学商学院 Priced Between Announcements: Business News and Treasury Yields |
16:35-17:30 | 主旨报告:张博辉 香港中文大学(深圳)经管学院 Managing Visibility: A Field Experiment on Strategic Investor Access Using Satellite Data(投资者企业探访—基于卫星数据与田野实验的研究) |
每位嘉宾报告45分钟,交流讨论10分钟。 | |
主旨报告嘉宾简介
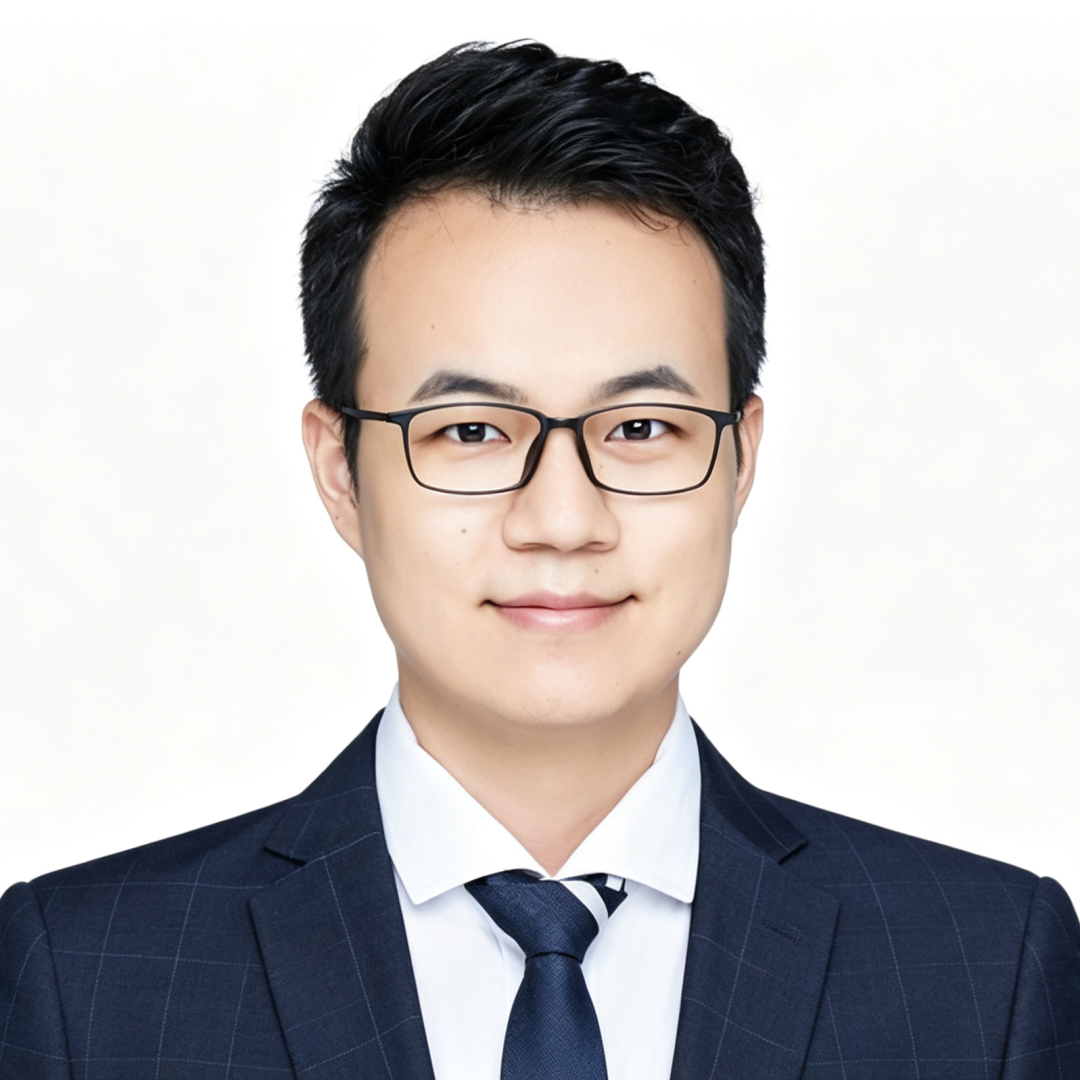
何靖宇
香港城市大学商学院
香港城市大学商学院金融与商务统计副教授,芝加哥大学布斯商学院博士。主要研究金融机器学习、实证资产定价与贝叶斯统计,研究成果发表于 Journal of Financial Economics、Journal of the American Statistical Association、Journal of Econometrics 等国际顶级期刊。
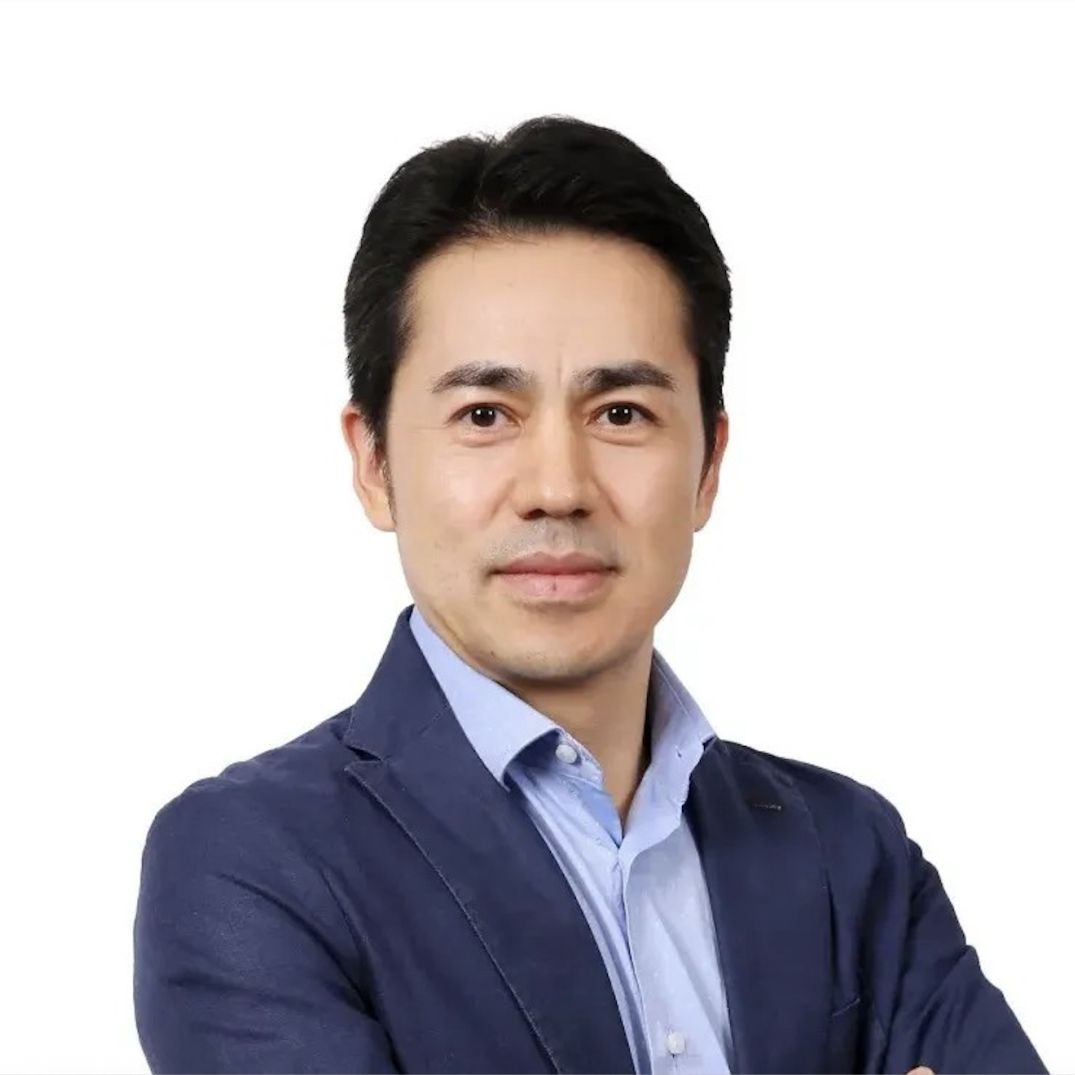
李隽业
复旦大学管理学院
复旦大学管理学院金融与财务学系李达三讲席教授、博士生导师,意大利博科尼大学经济学博士,曾任法国埃塞克 (ESSEC) 商学院金融学教授。主要研究实证资产定价、金融计量、金融机器学习及宏观与国际金融,研究成果发表于Review of Financial Studies、Management Science、Journal of Econometrics等国际顶级期刊。
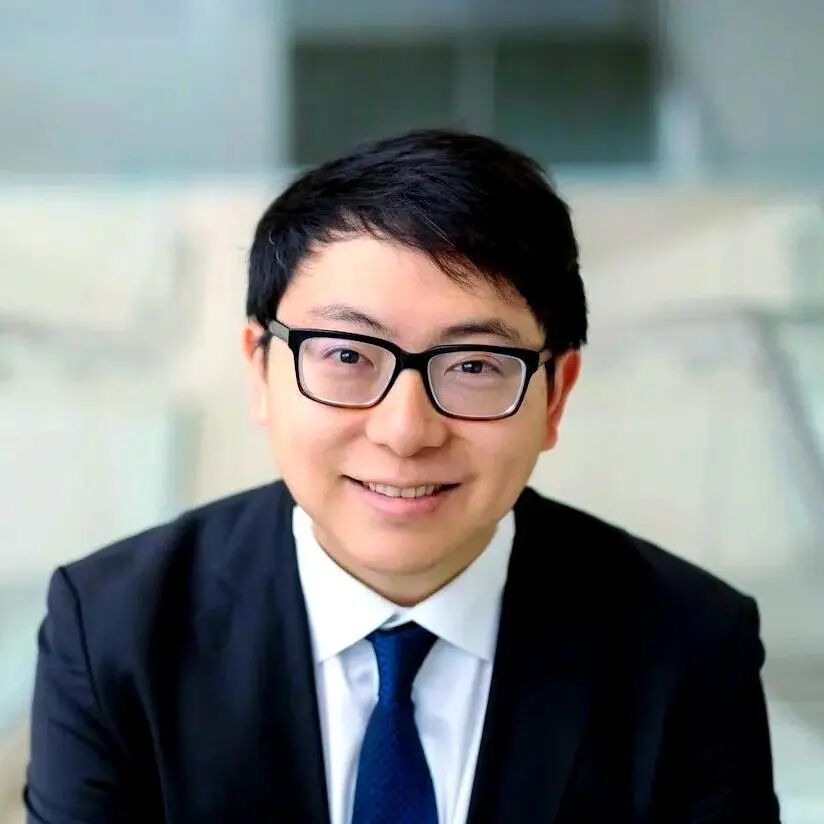
修大成
芝加哥大学布斯商学院
芝加哥大学布斯商学院Joseph Sondheimer 计量经济学、统计学与金融学讲席教授、美国国家经济研究局(NBER)研究员。研究聚焦金融计量、统计与机器学习及其在资产定价中的应用。现任 Journal of Business & Economic Statistics 联合主编,美国统计学会及金融计量经济学会会士。研究成果发表于Econometrica、Journal of Political Economy、Journal of Finance、Review of Financial Studies等国际顶级期刊。
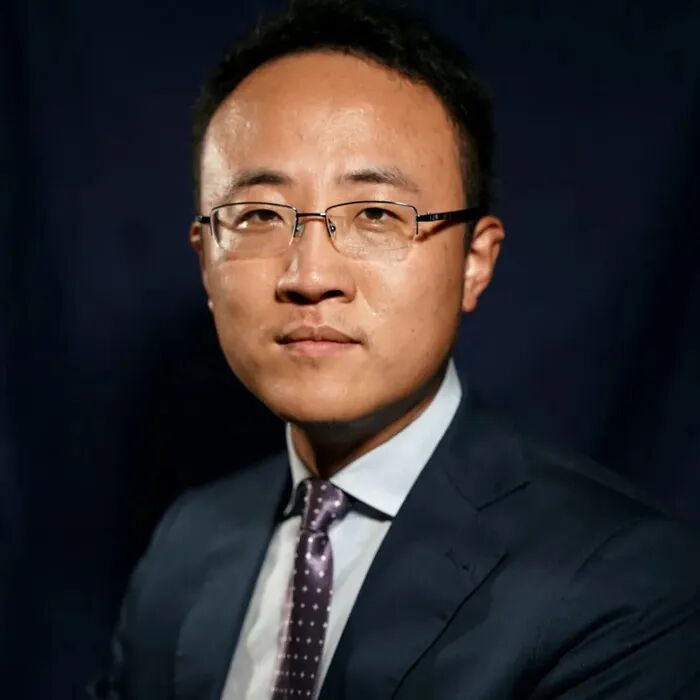
张博辉
香港中文大学(深圳)经管学院
香港中文大学(深圳)经管学院执行院长、深高金讲座教授,兼任深圳数据经济研究院副院长。主要研究信息媒介对资本市场的影响、金融科技与可持续金融,研究成果发表于Review of Financial Studies、Journal of Financial Economics、Journal of Accounting Research、Management Science等国际顶级期刊。
供稿 | 王川杰
编辑 | 司思
审核 | 朱小能