聚焦前沿理论·共探金融发展
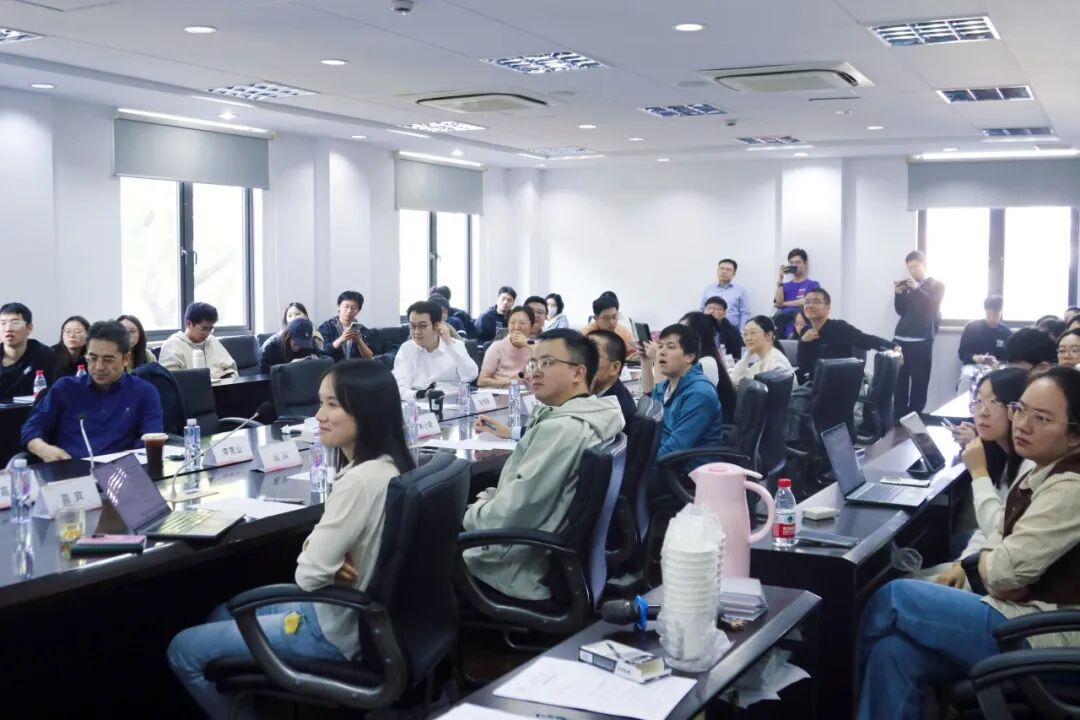
10月30日下午,由金融学院主办的人工智能与资产定价会议在同德楼举行。本次会议是金融学科面向人工智能与资产定价交叉前沿打造的高水平学术研讨活动,汇聚芝加哥大学、复旦大学、香港城市大学、香港中文大学等多所境内外高校的顶尖金融学者,一众深耕资产定价、行为金融、金融计量、大数据金融领域的重磅专家齐聚上财,分享前沿工作论文,聚焦行业关键共性难题开展深度思想碰撞。上海财经大学金融学院朱小能教授担任本次会议的主持人。
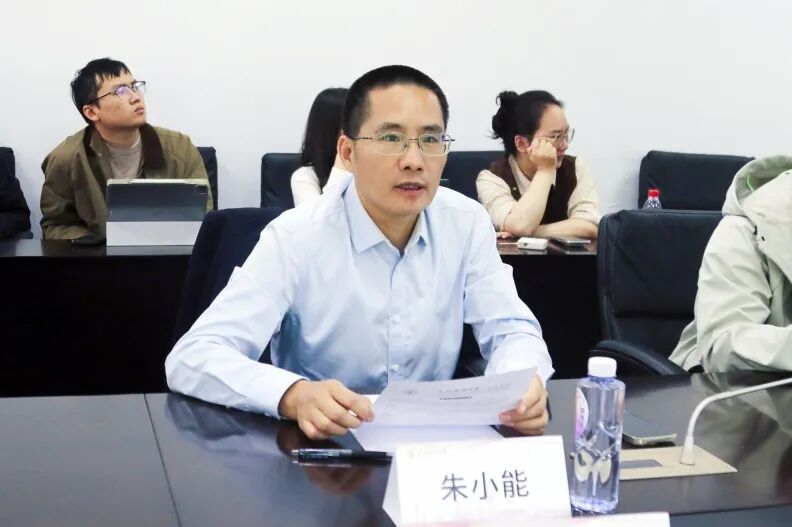
朱小能教授对莅临参会的学界专家、师生代表表示欢迎。他谈到,当前人工智能与多源数据快速发展,不断革新金融信息获取与分析范式,也为理解市场预期形成、资产定价机制带来全新的研究命题,同时衍生出技术应用边界、模型偏差、信息策略性披露等一系列亟待回应的学术难题。本次会议以“信息、信念与风险定价”为主线,汇集多项前沿工作论文,期待各位专家畅所欲言、充分交流,碰撞思想火花,共同推动这一交叉领域的学术发展,并宣布主旨报告环节正式开始。
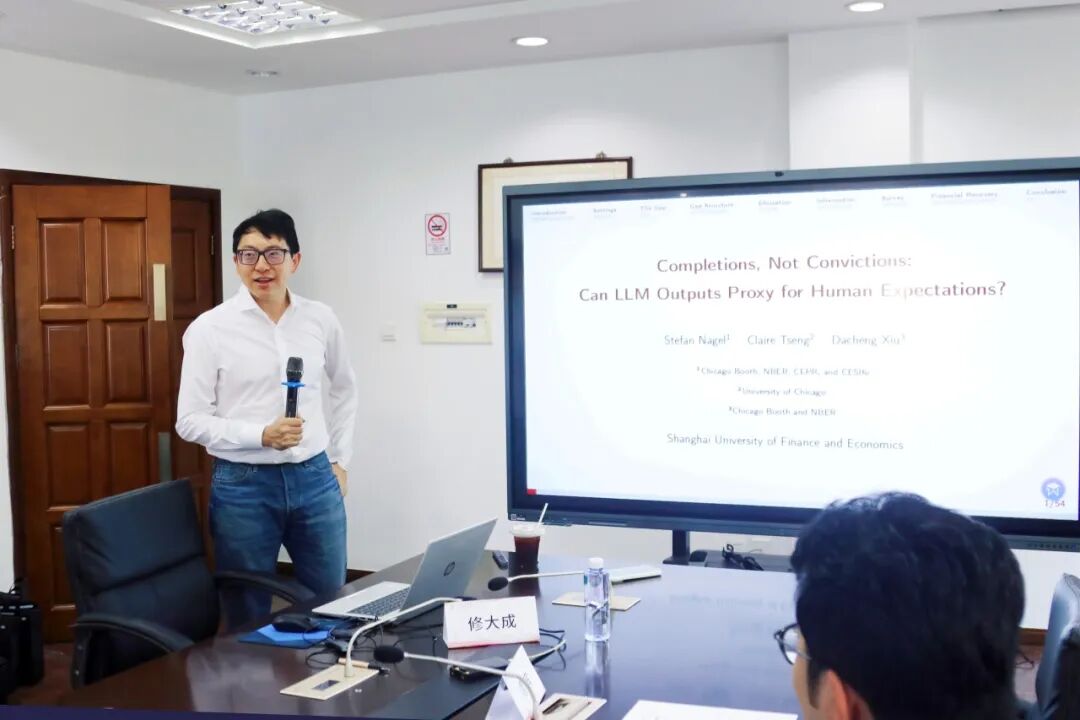
在主旨报告环节,芝加哥大学布斯商学院修大成教授围绕大语言模型刻画人类预期与信念的能力边界展开研究介绍。该研究利用分析师一致预期、预测市场、微观调查多套数据集,对比大模型输出的预期结果和人类真实信念。研究发现,直接套用大语言模型生成金融预期,会和人类分析师行为存在系统性差异,模型的信念多样性显著低于现实人类,存在固有偏差;即便引入思考链、补充外部信息,也难以完全复刻人的预期分布。报告进一步剖析知识截止、提示词设计、信息环境等因素对模型输出偏差的影响,提示学界在将大模型用于预期、调查类金融研究时,不能直接把模型输出等价于人的真实信念,需要审慎处理模型偏差问题。与会师生针对知识截止偏差、不同开源/闭源模型的表现差异、人机结合研究路径等问题展开热烈提问与讨论。
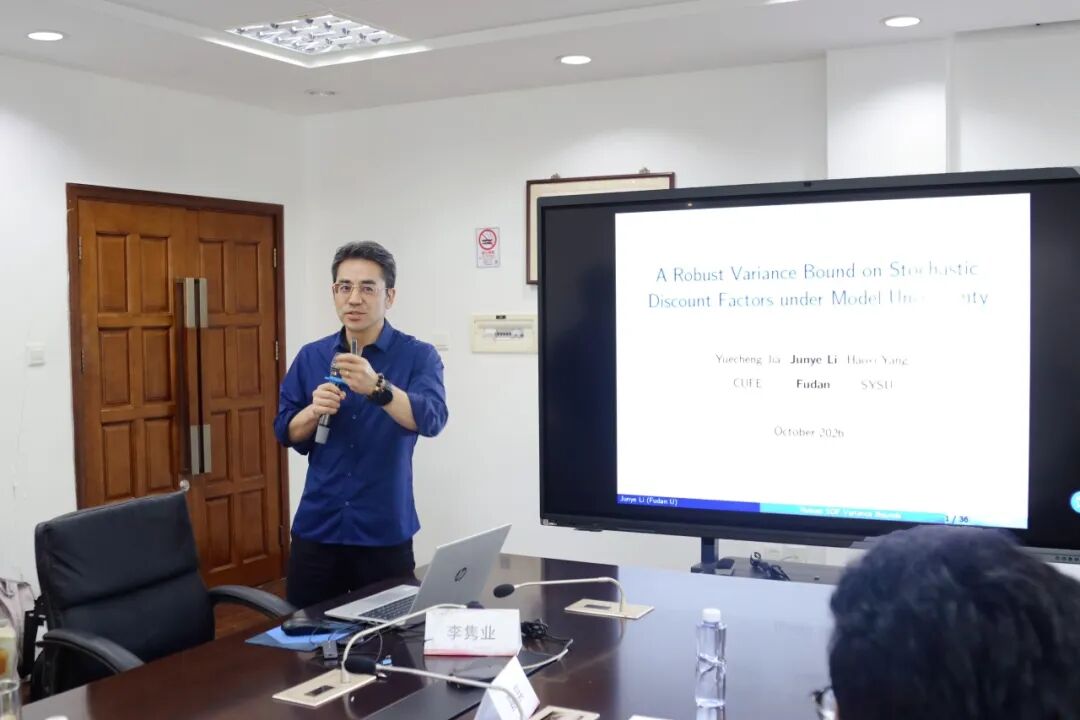
复旦大学管理学院李隽业教授的报告则聚焦模型不确定性条件下稳健随机折现因子(SDF)的构建。传统资产定价研究往往预先给定单一预测模型,忽略不同预测模型之间的结论分歧。该研究纳入大量主流预测模型,充分考虑模型之间的意见分歧,推导出具有解析闭式解的稳健最优缩放随机折现因子,构建模型分歧度量指标。实证结果显示,主流消费类资产定价模型,在充分考虑模型不确定性之后,大多难以通过实证检验;灾难风险模型相对表现更优,其中灾难暴露信念、灾难持续性是其取得较好实证表现的关键机制,同时单纯提高风险厌恶参数,无法从根本上修复模型的实证缺陷。报告就模型权重选择、长期模拟与现实样本的差异等和现场听众展开互动。
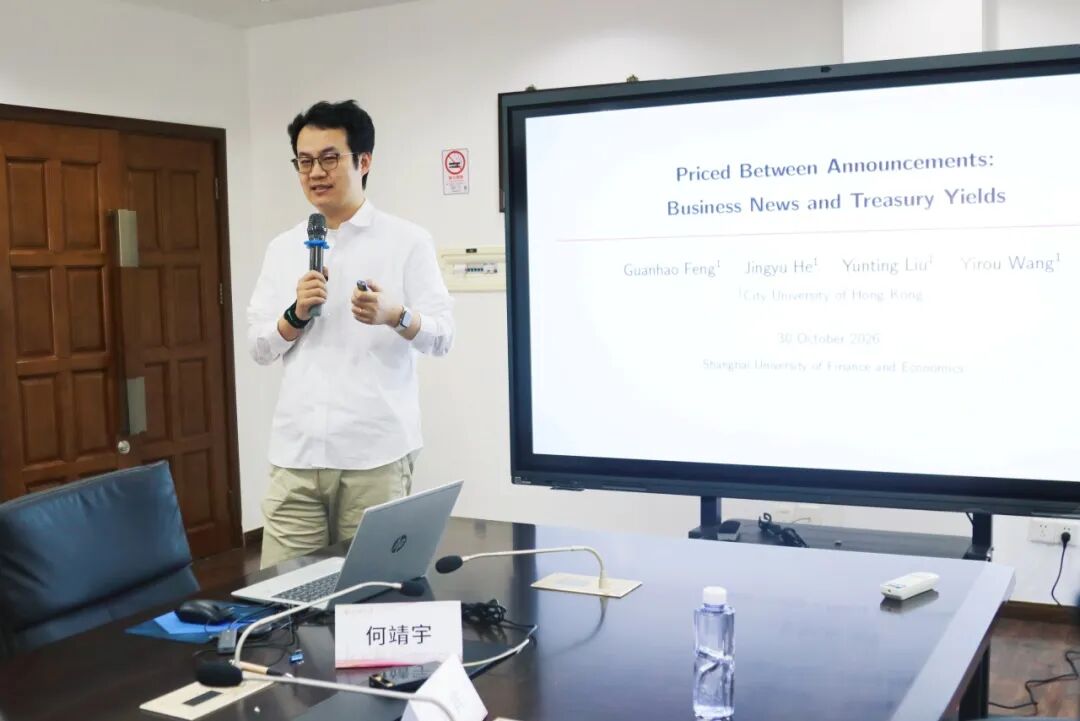
来自香港城市大学商学院的何靖宇教授带来第三篇工作论文,将大语言模型作为高级文本分类工具,对1990‑2022年共76万余篇《华尔街日报》商业新闻做主题识别与方向标注,研究宏观重大公告间隙,商业公司新闻如何驱动国债收益率变化。过往文献大多聚焦FOMC、CPI等宏观数据发布事件对利率的冲击,而该研究发现,绝大部分国债收益率的波动实际发生在宏观官方公告的间隔期。公司层面商业新闻会向市场传递通胀、增长、货币政策、地缘政治等信号,显著影响6个月至5年期国债收益率;新闻信息主要作用于市场对未来短期利率的预期,对长期期限溢价的解释能力有限。报告还区分新闻的关注度与信息创新,检验不同主题新闻对股、债、汇率等多类资产的差异化影响,与会学者围绕新闻标签稀疏性、识别结果校验、机制识别等提出诸多建设性意见。
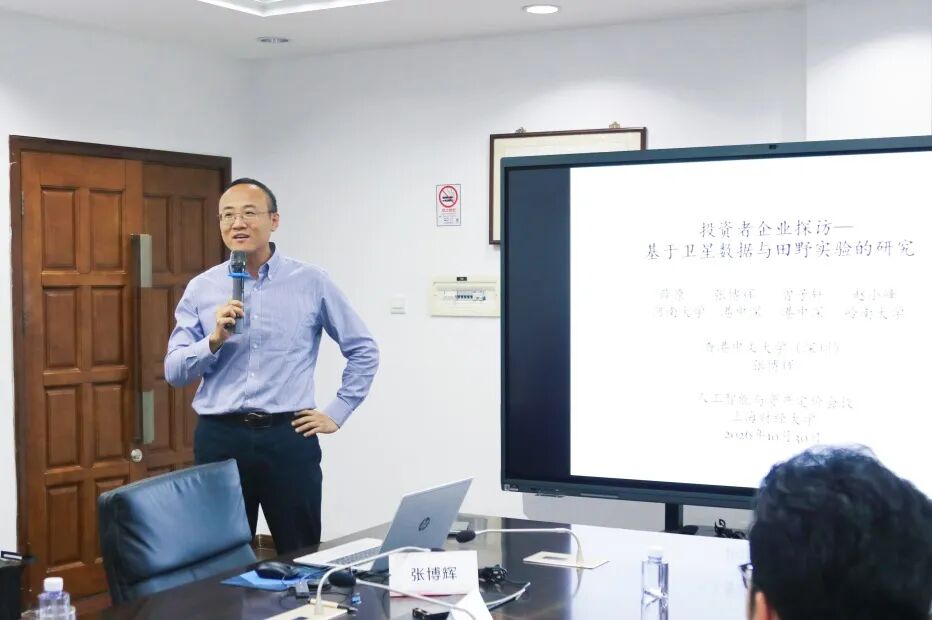
最后,香港中文大学(深圳)经管学院张博辉教授分享结合卫星遥感数据与金融田野实验的相关研究。上市公司子工厂的热红外卫星遥感数据可以客观度量工厂生产景气程度。研究依托与券商的合作开展田野实地实验,模拟分析师向上市公司不同子工厂发出实地调研邀约。实验发现,上市公司存在策略性接待行为:经营景气度更高的子工厂,接受分析师调研邀约的概率显著高于经营疲软的子工厂;面对经营不佳的业务单元,企业会以繁忙、静默期等非经营类理由委婉拒绝调研,不会直接披露生产经营困境。这意味着分析师实地调研样本,是上市公司筛选之后的结果,观测到的信息存在选择性偏差,为理解资本市场信息披露、分析师调研行为提供全新的因果证据。报告同时介绍了金融会计领域田野实验的发展现状、实施难点与未来研究机遇。
研讨交流
每场报告结束后,参会师生围绕模型设定、数据处理、研究拓展方向等问题充分互动交流,报告人针对提问逐一回应,现场学术氛围浓厚。
作为对接国内学术前沿的重要交流载体,本次活动为校内外学界同仁搭建起思想研讨阵地,不仅有力推动人工智能与资产定价交叉领域的学术探索,促进研究方法迭代与知识沉淀,也为上海财经大学金融学院师生创造了与海内外顶尖学者面对面交流学习的宝贵契机,对学院金融科技、资产定价方向的学科建设、科研创新以及学科前沿发展均具有积极的促进意义。
供图 | 司 思
供稿 | 司 思
编辑 | 司 思
审核 | 朱小能