点击蓝字 · 关注我们
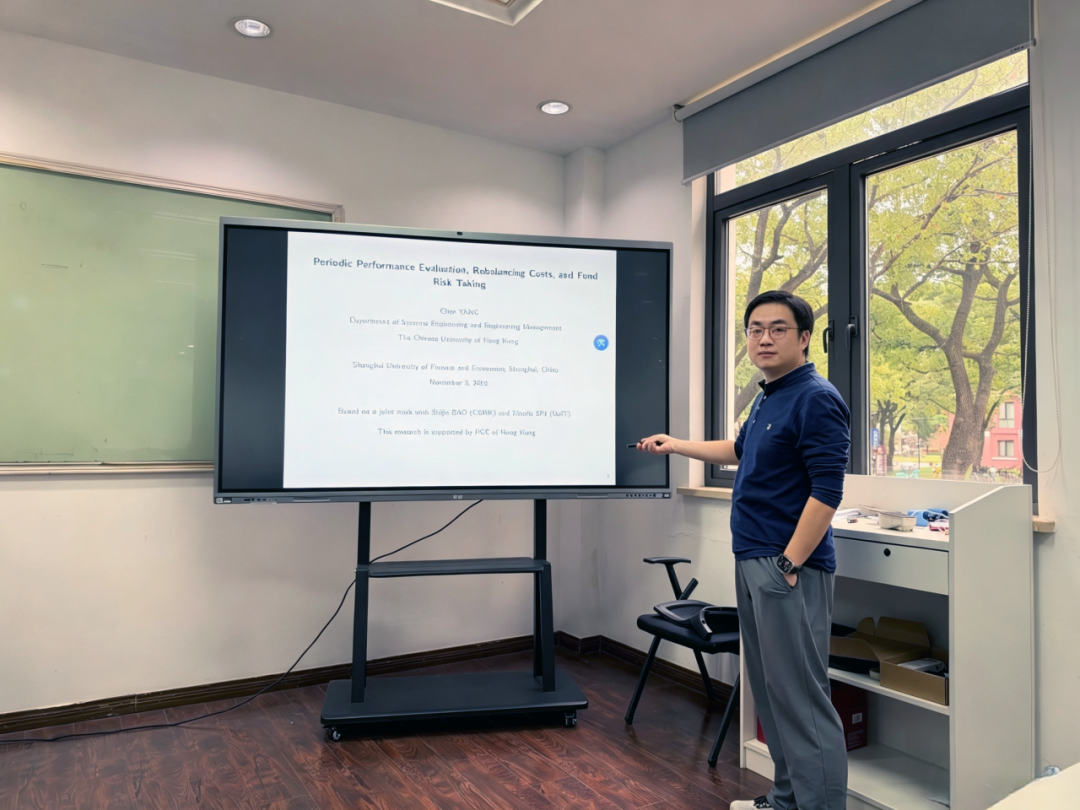
11月3日上午,上海财经大学金融学院毓秀讲堂第698期学术讲座在同德楼111举行。本次讲座邀请到香港中文大学系统工程与工程管理系杨晨副教授,带来题为Periodic Performance Evaluation, Rebalancing Costs, and Fund Risk Taking(定期绩效评估、再平衡成本及基金风险承担)的前沿学术分享,学院师生到场参与研讨,围绕基金管理领域理论模型与风险激励问题开展深度学术交流。
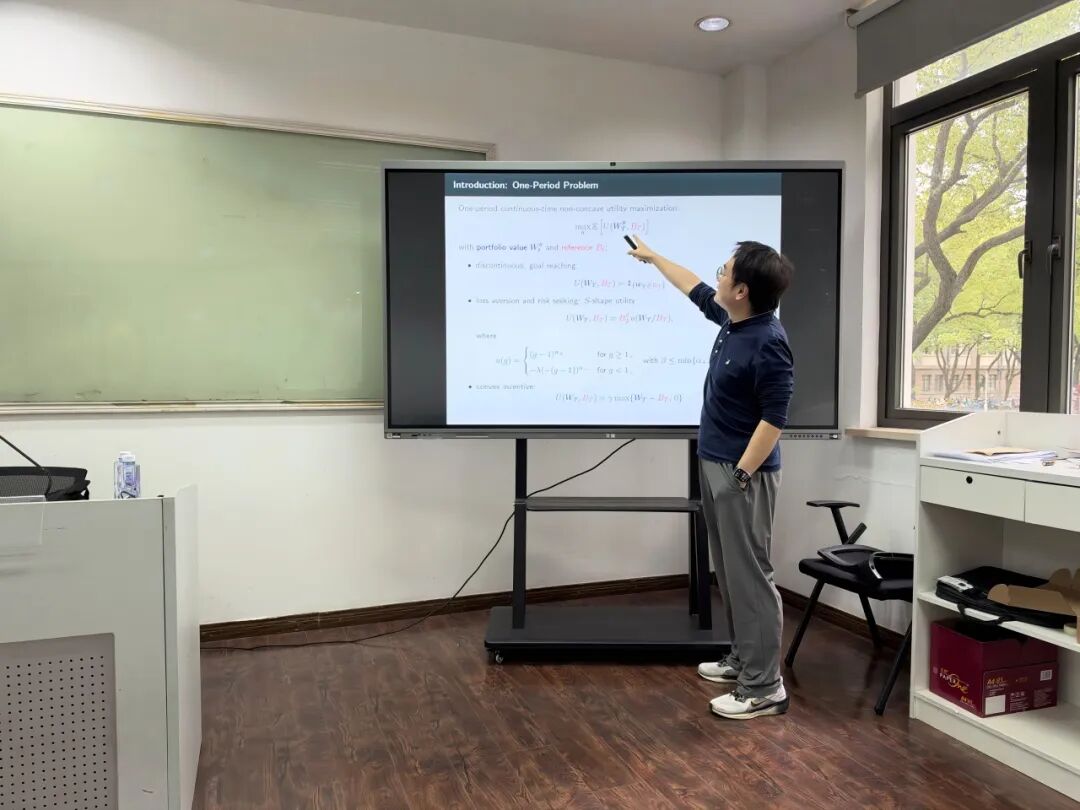
讲座中,杨晨副教授围绕周期性业绩考核、再平衡成本与基金风险承担构建连续时间框架下的基金管理模型,模型纳入非凹周期性业绩评价、杠杆约束与资产再平衡成本,借助动态规划方法,通过周期性哈密顿-雅可比-贝尔曼方程刻画价值函数,并数值求解最优投资策略。研究发现,当基金跑输业绩基准时,更高的再平衡成本会抑制基金经理的风险承担行为,因为激进的持仓在后续调仓阶段平仓成本高昂;而设置更高难度的业绩基准,即便基金已经取得超额收益,依然会促使基金经理增加风险敞口,经理会预判未来考核压力并动态调整投资组合。研究进一步揭示,当续存价值足够低时,业绩表现不佳后,基金经理选择主动离场会成为最优决策。这项研究阐明了再平衡摩擦如何与周期性业绩考核机制相互作用,共同塑造基金经理动态风险承担激励,为理解资管行业风险行为提供了全新的理论视角。
本次讲座研讨聚焦资产管理领域前沿理论问题,有助于学院师生深入理解业绩考核制度、交易成本对基金投资决策与风险偏好的内在影响。在场师生围绕模型假设、参数设定、实证引申含义等问题与杨晨副教授进行了探讨。
供图 | 秦 聪
供稿 | 司 思
审核 | 秦 聪