点击蓝字 · 关注我们
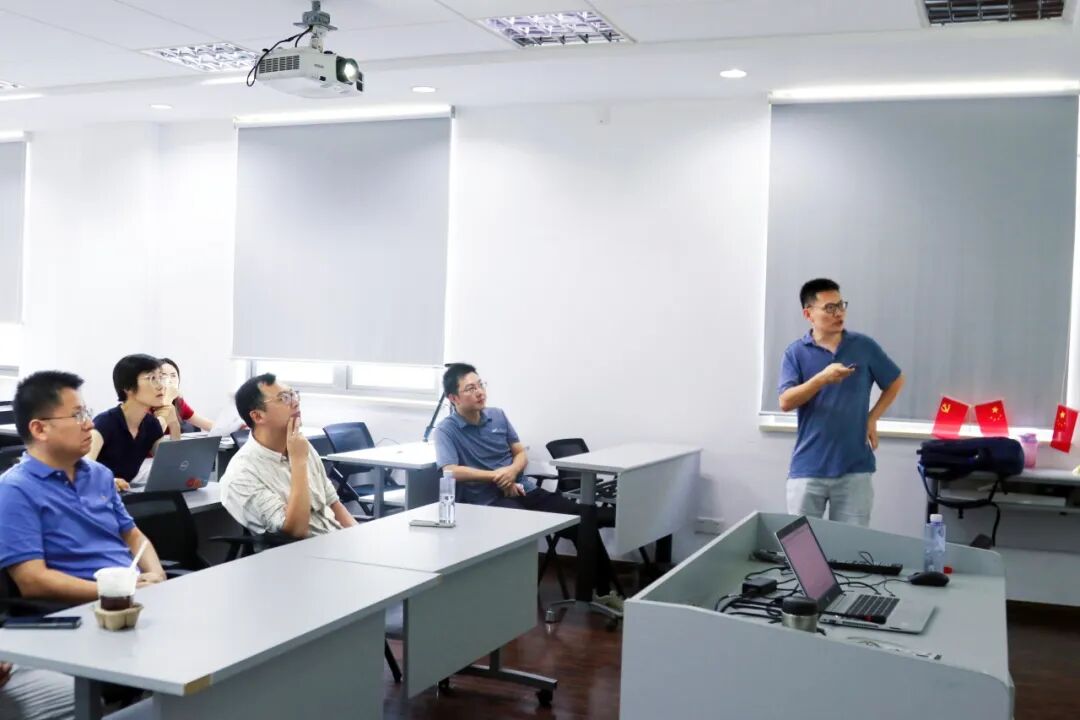
2026年9月14日,上海财经大学金融学院毓秀讲堂第694期学术讲座顺利举办。本期讲座特邀澳门大学Pei Kuang副教授,以Belief Disagreement, Instability, and Uncertainty under Stochastic Recall(随机回忆下的信念分歧、不稳定性与不确定性)为题,与学院师生共同探讨宏观预期、行为经济学领域前沿研究成果。金融学院助理教授秦聪老师主持研讨。
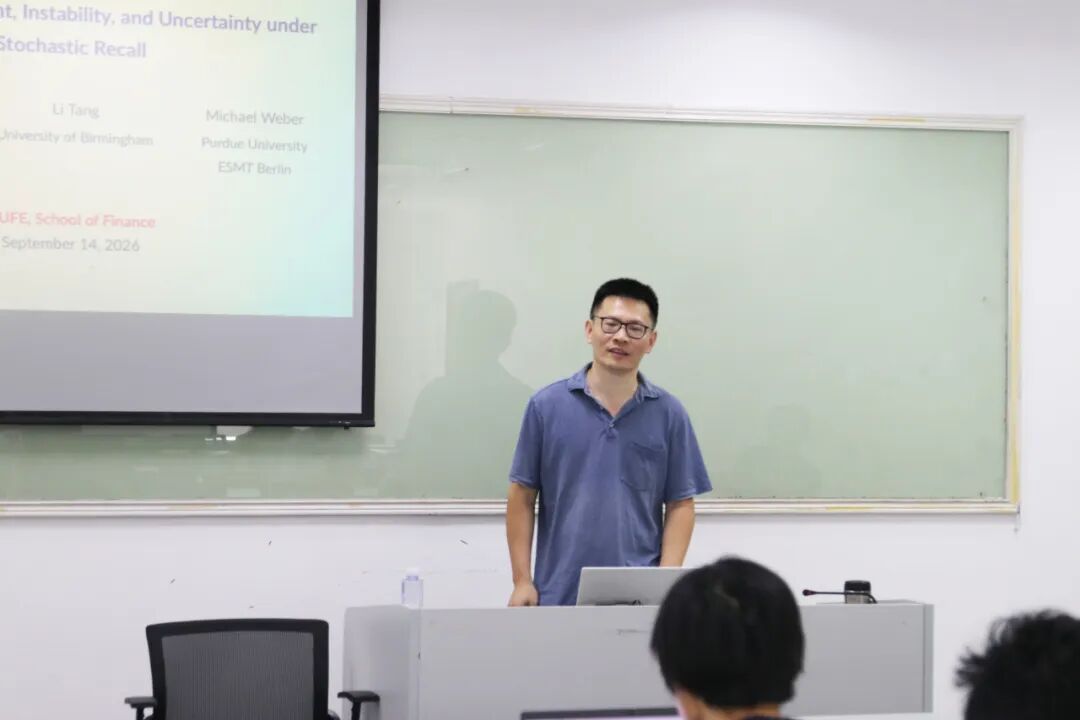
传统经济学理论通常将个体预期建模为信息集的函数。Pei Kuang副教授结合预注册实验证据,提出了新的研究发现:个体信念的形成,取决于构建信念时调取的记忆信息,而非客观存在的全部信息。
研究发现,即便不同个体观测到完全相同的通胀、股票收益历史数据,在回忆阶段仍会提取出差异化的信息,最终形成不同信念。选择性回忆能够催生信念分歧、个体内部的信念波动,以及主观不确定性的异质性,整个过程无需引入新的外部信息。
基于此,Pei Kuang副教授搭建了一套基于记忆的理论模型:个体存储观测到的各类信号,仅以概率方式调取记忆,并依托回忆所得信息完成信念的最优更新。该模型可精准预判信念随存储信息结构、回忆概率、场景线索产生的动态变化。
Pei Kuang副教授介绍,在实证检验环节,其团队开展了大规模对照实验。固定受试者接收的原始信息,仅在信息获取后施加干预,实验结果有效验证了模型推论。同时,宏观经济与金融预期的调研数据,也进一步证实该理论在现实场景中的解释力。研究最终证明,信念分歧、信念不稳定性与主观不确定性,是信念形成机制自带的结构性特征,而非简单的测量误差。
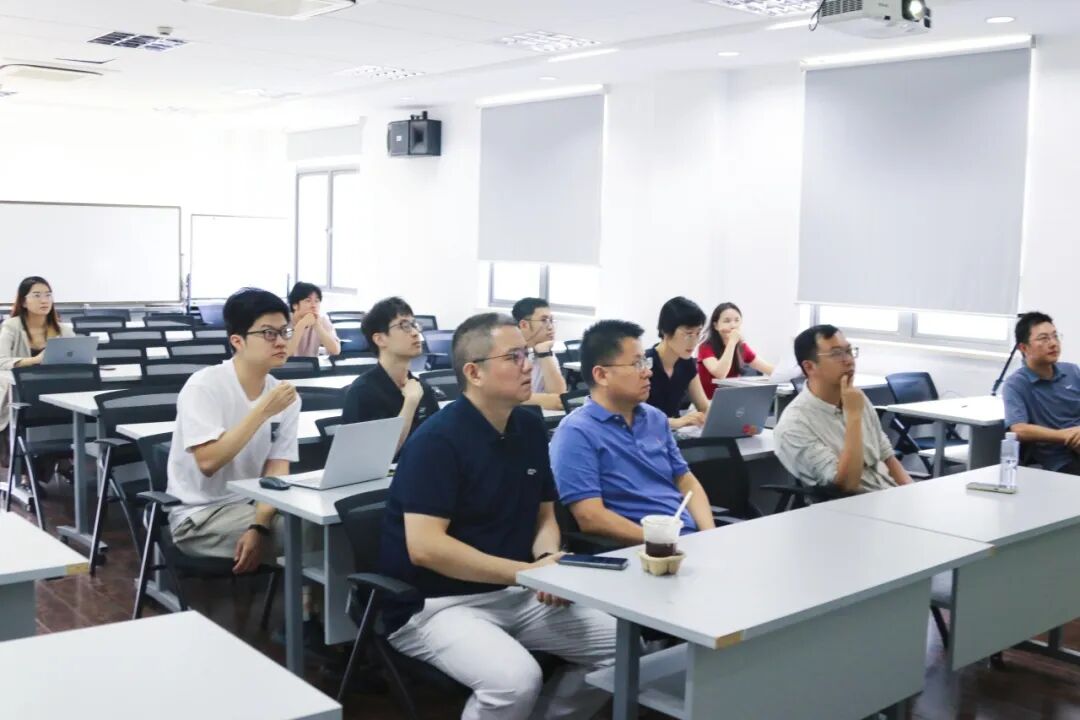
讲座间隙,在场师生围绕模型假设、记忆机制设计、宏观预期应用场景等问题,与Pei Kuang副教授展开探讨。本次讲座推动了我院师生在宏观经济、行为金融等方向的学术探索与交流。
供图 | 司 思
供稿 | 司 思
审核 | 秦 聪